AI可以在几秒内阅读财报、分析新闻、追踪市场情绪,并同时处理人类难以消化的海量数据。那么,当AI越来越先进,投资者跑赢大盘是不是也会变得更容易?目前的数据,给出了一个并不乐观的答案。
AI选股,实际表现如何?
2017年,Amplify AI Powered Equity ETF(AIEQ)正式推出。根据基金公司的介绍,AIEQ利用人工智能分析公司基本面、新闻、社交媒体、行业报告和市场数据,并据此筛选股票。
然而,接近九年的实盘表现说明:处理更多信息,并不等于获得更高回报。
Morningstar对2017年以来推出的AI选股ETF进行统计后发现,这类ETF在存续期间的平均年化回报落后于Vanguard
Total Stock Market ETF(VTI)约5个百分点;部分产品每年平均落后超过10个百分点,大约一半已经关闭。
成本也是原因之一。
AIEQ目前披露的总费用率为0.75%,而许多宽基指数ETF的费用率只有几个基点。即使AI发现了一些市场机会,管理费、频繁交易和模型开发成本,也可能侵蚀最终回报。
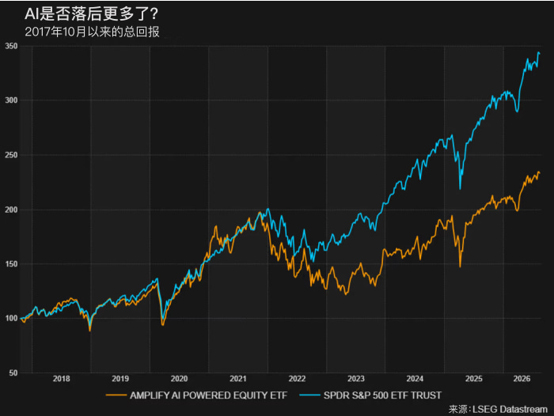
这并不意味着AI没有价值,而是说明:AI更擅长提高研究效率,却未必能够持续预测市场。
专业基金经理同样很难跑赢大盘
AI面对的问题,其实也是整个主动投资行业长期面对的问题。
根据S&P Dow Jones Indices发布的SPIVA报告,2025年,美国主动型大盘股票基金中有79%跑输标普500,高于2024年的65%,也是SPIVA进行该项统计25年以来表现最差的年份之一。
Morningstar的研究也显示,在2025年纳入统计的3,140只美国主动型基金中,只有38%能够继续存续并跑赢相应的被动产品。把时间拉长至十年,能够同时做到“没有被清盘”和“跑赢被动投资”的基金只剩约25%。
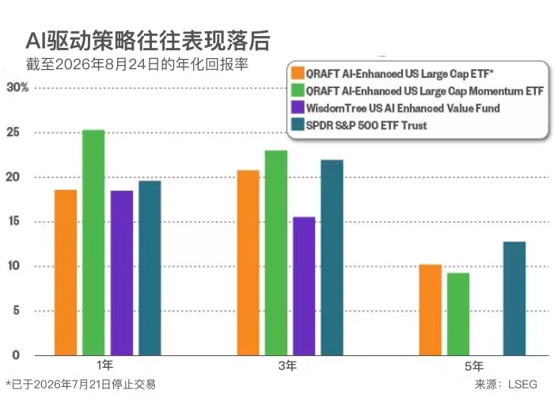
也就是说,一只基金偶尔跑赢市场并不罕见,真正困难的是:能否经历不同经济和市场周期,在扣除成本后依然持续跑赢。
诺贝尔经济学奖得主威廉·夏普早在近40年前就提出过“主动管理的算术”:
在扣除成本前,所有主动投资者的平均收益必然等于市场;有人跑赢,就一定有人跑输。加入管理费和交易成本后,主动投资者整体的净收益自然会落后于市场。
AI可以改变分析市场的方法,却无法改变这道算术题。如果越来越多机构使用相似的数据和模型,一项有效策略也会很快被复制,原有的超额收益随之缩小。
AI不会消失,但人的角色也不会消失
CFA Institute在2025年发布的《AI
in Asset Management》中指出,AI已经被应用于投资研究、组合管理、交易和风险分析,但它仍然需要透明的决策流程、持续测试、风险控制以及专业人员的监督。
BlackRock在介绍系统化投资方法时也强调,AI和大数据需要与专业投资人员的市场经验结合,才能用于组合构建和风险管理。
因此,未来更现实的模式不是“AI完全取代基金经理”,而是:AI负责扩大信息处理能力,人负责设定目标、判断环境、控制风险并承担责任。
但是,对于普通家庭来说,仅仅提高投资效率仍然不够。
家庭需要解决的,不只是收益率
多数人在做财务规划时,首先考虑的是怎样获得更高回报,但完整的规划还需要回答:
l 如果市场在退休前后大幅下跌,生活支出从哪里来?
l 如果主要收入者过早离世,家庭责任如何继续?
l 如果退休后的寿命超出预期,资产会不会提前耗尽?
l 如果需要长期护理,是否必须在市场低点出售投资?
这些风险无法仅靠选股能力解决。即使一项投资长期平均回报不错,也不能保证家庭需要用钱时,市场恰好处于上涨阶段。因此,投资和保险不应该被放在一起比较谁的“收益更高”,因为两者承担的任务不同:
l 股票和指数基金主要负责长期增长;
l 专业资产管理负责组合配置和风险控制;
l 人寿保险用于转移过早死亡带来的家庭财务风险;
l 年金类工具可用于规划持续或终身的退休收入;
l 长期护理相关保障用于应对特定健康和照护支出。
保险公司的核心能力也不是预测下一只上涨的股票,而是通过风险池、长期资产配置和资产负债管理,履行多年甚至数十年后的合同责任。
根据美国保险监督官协会NAIC的数据,截至2025年底,美国保险行业拥有约9.6万亿美元的现金和投资资产,其中约59.8%配置于债券;人寿保险公司持有的现金和投资资产约6.1万亿美元。这种配置追求的不是某一年跑赢股市,而是保持流动性、匹配长期负债,并支持未来的保险给付。
美国人寿保险协会ACLI的数据显示,2024年,美国人寿保险公司向寿险受益人支付了约890亿美元,同时支付了创纪录的1,100亿美元年金给付。
比预测市场更重要的是什么?
很多家庭面对的问题,并不是没有资产,而是缺少将资产转化为稳定现金流和持续保障的安排。
AI仍然会继续改变金融行业,也会帮助投资机构提高研究和管理效率。但目前没有充分证据证明,仅仅因为使用了AI,一项策略就能长期、稳定地跑赢大盘。
对于家庭而言,真正成熟的财务规划,也不是在投资和保险之间二选一。
而是让增长资产负责积累财富,让保障工具管理家庭无法独自承担的风险。
AI可以帮助我们更好地分析未来;而完整的财务规划,是让我们即使没有预测对未来,也不至于失去生活的底线。
我们美国奥淇国际金融 / 美国宏盛保险与理财公司,拥有 5000 多名熟悉财务管理、保险规划与退休规划的专业人士,在全美 20 多个分部为客户提供服务,并与多家保险公司保持合作。
中秋佳节美国奥淇宏盛恭祝大家月圆人圆、阖家幸福、事业圆满!
愿这个中秋,好运常伴、业绩长虹,所有美好如“月”而至!
声明:
本文内容仅供一般教育和资讯参考,不构成税务、法律、投资理财或保险购买建议。不同保险公司、不同产品、不同州法规及个人情况可能存在差异,实际保障内容、理赔条件和费用应以正式保单、保险公司规定、政府公布信息及专业顾问意见为准。未经本公司授权,禁止擅自转载、复制或以其他方式使用本公司文章。
(圖文提供:美国奥淇国际金融 / 美国宏盛保险与理财公司)